Construir pelo Minha Casa, Minha Vida em terreno próprio: projeto, alvará, documentos e medições
Como funciona a construção em terreno próprio pelo Minha Casa, Minha Vida: projeto aprovado, ART ou RRT, orçamento, cronograma, alvará e liberação por medição.
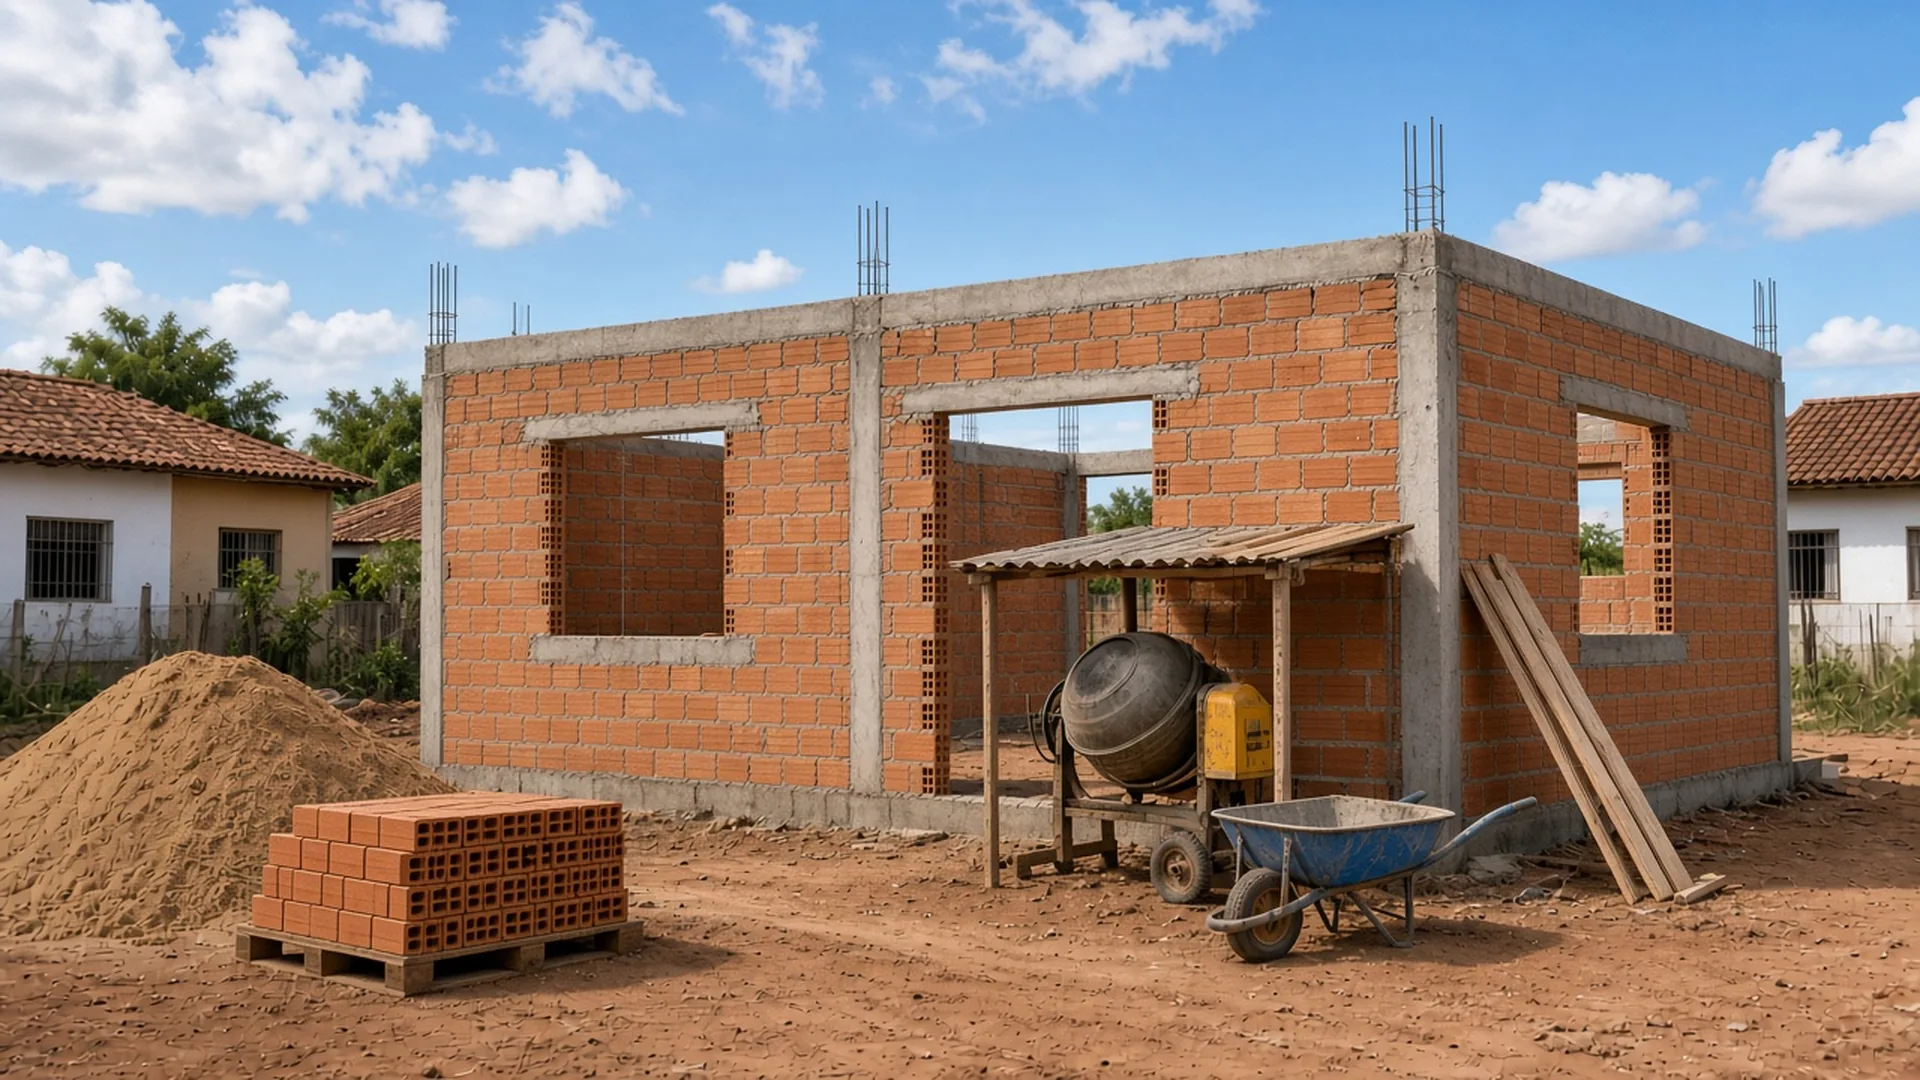
Sim, dá para construir a casa em terreno próprio com financiamento do Minha Casa, Minha Vida. O FGTS financia a construção em terreno próprio e a compra do terreno com a construção, dentro dos limites de renda e de valor do programa. Mas o banco não libera o dinheiro de uma vez: ele analisa um projeto aprovado pela prefeitura, com responsável técnico, orçamento e cronograma, e paga a obra por etapas, depois de cada medição. Quem chega ao banco com projeto, alvará e planilhas coerentes ganha tempo; quem chega só com o terreno descobre que a parte técnica vem antes do crédito.
O MCMV financia construção em terreno próprio?
Sim. A página da Linha Financiada do Ministério das Cidades informa que o FGTS financia "a construção de moradias novas em terreno próprio ou em conjunto com a aquisição do terreno". Valem as mesmas faixas de renda, subsídios, juros e limites de valor do imóvel da compra, resumidos em Minha Casa, Minha Vida 2026: faixas de renda, subsídio, juros e valor do imóvel.
O valor considerado é o do imóvel pronto: terreno mais construção. Se a soma passar do teto da faixa no município, a operação não se enquadra no programa.
Quais documentos do terreno o banco pede?
O terreno é a garantia do financiamento, por isso precisa estar em ordem:
- certidão de inteiro teor da matrícula, atualizada e individualizada, em nome do comprador ou do proponente;
- terreno sem ônus que impeçam a garantia;
- infraestrutura básica: acesso, água, energia e solução de esgoto;
- cadastro municipal compatível com a matrícula: área, medidas e confrontações.
Lote sem matrícula própria, terreno em área de risco ou com divergência de medidas costuma travar a análise. Nesses casos, a regularização vem primeiro. A planta de situação, com divisas e cotas conforme a matrícula, é parte do projeto apresentado à prefeitura.
Que projetos e responsabilidades técnicas são exigidos?
As orientações da Caixa para responsáveis técnicos na modalidade de construção individual, em material divulgado pelo CRT-RS, listam:
- Proposta de Construção Individual (PCI), planilha da Caixa preenchida pelo responsável técnico e assinada por ele e pelo proponente;
- projeto legal aprovado pela prefeitura; se a aprovação municipal for simplificada, desenhos suficientes para entender a obra, como plantas, cortes e fachadas;
- ART, RRT ou TRT do projeto legal e dos projetos estrutural, elétrico, hidrossanitário e de impermeabilização;
- ART, RRT ou TRT de execução da obra;
- memorial descritivo, orçamento e cronograma, sob responsabilidade do profissional;
- alvará ou licença de construção: recomendado na análise e obrigatório para a primeira liberação de parcela de obra.
O mesmo material destaca que os profissionais são escolhidos e contratados pelo proponente, sem interferência da Caixa, e que a exigência do projeto legal não dispensa os demais projetos exigidos pelas normas técnicas.
Como deve ser o cronograma?
O cronograma é o que o banco usa para liberar o dinheiro. Pelas orientações citadas:
- prazo de obra de até 24 meses;
- a última etapa precisa ter, no mínimo, 5% da evolução da obra;
- prazos muito curtos são desaconselhados, porque geram atraso e dificuldade nas liberações;
- se a obra já começou, o percentual executado precisa ser declarado.
Cronograma realista é aquele que acompanha a sequência real da obra: fundação, estrutura, alvenaria, cobertura, instalações, revestimentos e acabamentos. Ele deve conversar com o orçamento, etapa por etapa. O tema está em Cronograma físico-financeiro de obra, em breve no blog.
Como funcionam as medições e a liberação do dinheiro?
O financiamento é liberado em parcelas. A cada etapa, um engenheiro ou arquiteto a serviço do banco vistoria a obra e mede o percentual executado. A parcela correspondente é liberada se o avanço bater com o previsto. Se a obra estiver atrasada ou diferente do projeto, a liberação pode ser reduzida ou suspensa.
Por isso, três cuidados evitam problemas:
- executar conforme o projeto aprovado: mudanças precisam ser formalizadas antes, com o responsável técnico;
- manter o caixa da obra para avançar a etapa antes da medição, já que o banco paga o que foi feito;
- registrar o andamento com fotos e diário de obra.
O que acontece no fim da obra?
Com a obra concluída, é preciso obter na prefeitura o habite-se (ou certidão equivalente) e averbar a construção na matrícula, no cartório. Sem isso, o imóvel não fica regular, e problemas aparecem na hora de vender, de refinanciar ou de fazer inventário. O mesmo cuidado vale para ampliações futuras, como explica Reforma e ampliação de imóvel do Minha Casa, Minha Vida: o que pode, alvará, ART e RRT.
Quanto tempo leva até o primeiro pagamento?
Depende de três filas: a aprovação do projeto na prefeitura, a análise de crédito e de engenharia no banco e o registro do contrato. A aprovação municipal costuma ser a etapa mais longa e a que mais depende de um projeto bem instruído.
Uma ordem que costuma funcionar:
- levantamento do terreno e conferência da matrícula;
- estudo preliminar, para checar se a casa desejada cabe no terreno, na lei e no teto do programa;
- projeto legal e protocolo na prefeitura;
- em paralelo, simulação e análise de crédito no banco;
- projetos complementares, orçamento e cronograma;
- alvará, entrega da documentação técnica e contratação.
Que erros mais atrasam o financiamento?
- orçamento que não fecha com o cronograma ou com o valor de avaliação;
- projeto aprovado diferente do que se pretende construir;
- falta de ART ou RRT de algum projeto exigido;
- matrícula com área diferente da real;
- prazo de obra irreal;
- começar a obra antes da contratação sem declarar o percentual executado.
Quais são os outros artigos da série Minha Casa, Minha Vida?
- Minha Casa, Minha Vida 2026: faixas de renda, subsídio, juros e valor do imóvel
- Minha Casa, Minha Vida: documentos e passo a passo para se inscrever ou financiar
- Minha Casa, Minha Vida para imóvel usado: regras, limites e o que conferir antes de comprar
- Vistoria do engenheiro da Caixa: o que é avaliado e por que um imóvel é reprovado no financiamento?
- Reforma Casa Brasil: quem pode pedir, valores e quando a reforma precisa de profissional
- Reforma e ampliação de imóvel do Minha Casa, Minha Vida: o que pode, alvará, ART e RRT
Como a LUVA EA pode apoiar?
A LUVA ENGENHARIA E ARQUITETURA desenvolve o projeto arquitetônico e os complementares, faz a aprovação na prefeitura, o orçamento e o cronograma, com ART ou RRT, e acompanha a obra pelo lado do proprietário em administração, gerenciamento e consultoria. Não intermediamos o financiamento nem participamos da análise do banco. Atuamos em Barbacena, Belo Horizonte e região e em São Paulo.
Autoria: Luís Felipe Paes Facioli — Engenheiro civil e arquiteto urbanista · CREA/SP 5070198600/D · CAU A90267-5.
Quais são as dúvidas frequentes sobre construir pelo MCMV em terreno próprio?
Posso usar o Minha Casa, Minha Vida para construir no meu terreno?
Sim. O FGTS financia a construção em terreno próprio e a compra do terreno com a construção, dentro das faixas de renda e dos limites de valor do programa.
Preciso de projeto aprovado para financiar a construção?
Sim. O banco pede o projeto legal aprovado pela prefeitura, com responsável técnico, e o alvará é condição para liberar a primeira parcela da obra.
O banco libera o dinheiro todo de uma vez?
Não. A liberação é feita por etapas, depois de cada medição da obra pelo profissional a serviço do banco.
Qual é o prazo máximo da obra?
Pelas orientações da Caixa para construção individual, até 24 meses, com a última etapa de no mínimo 5% da obra.
Posso começar a obra antes de assinar o contrato?
O percentual já executado precisa ser declarado na proposta. Começar sem planejamento pode complicar a análise; convém alinhar com o banco e com o responsável técnico antes.